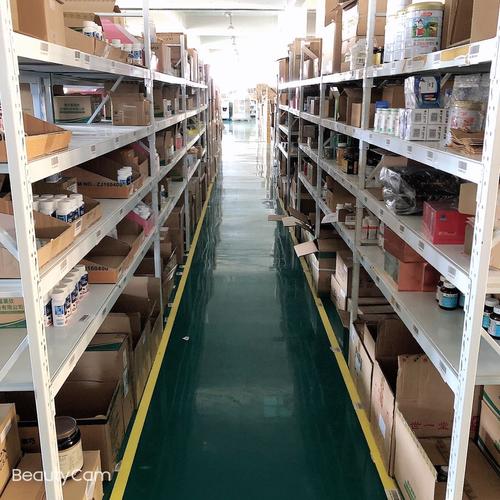
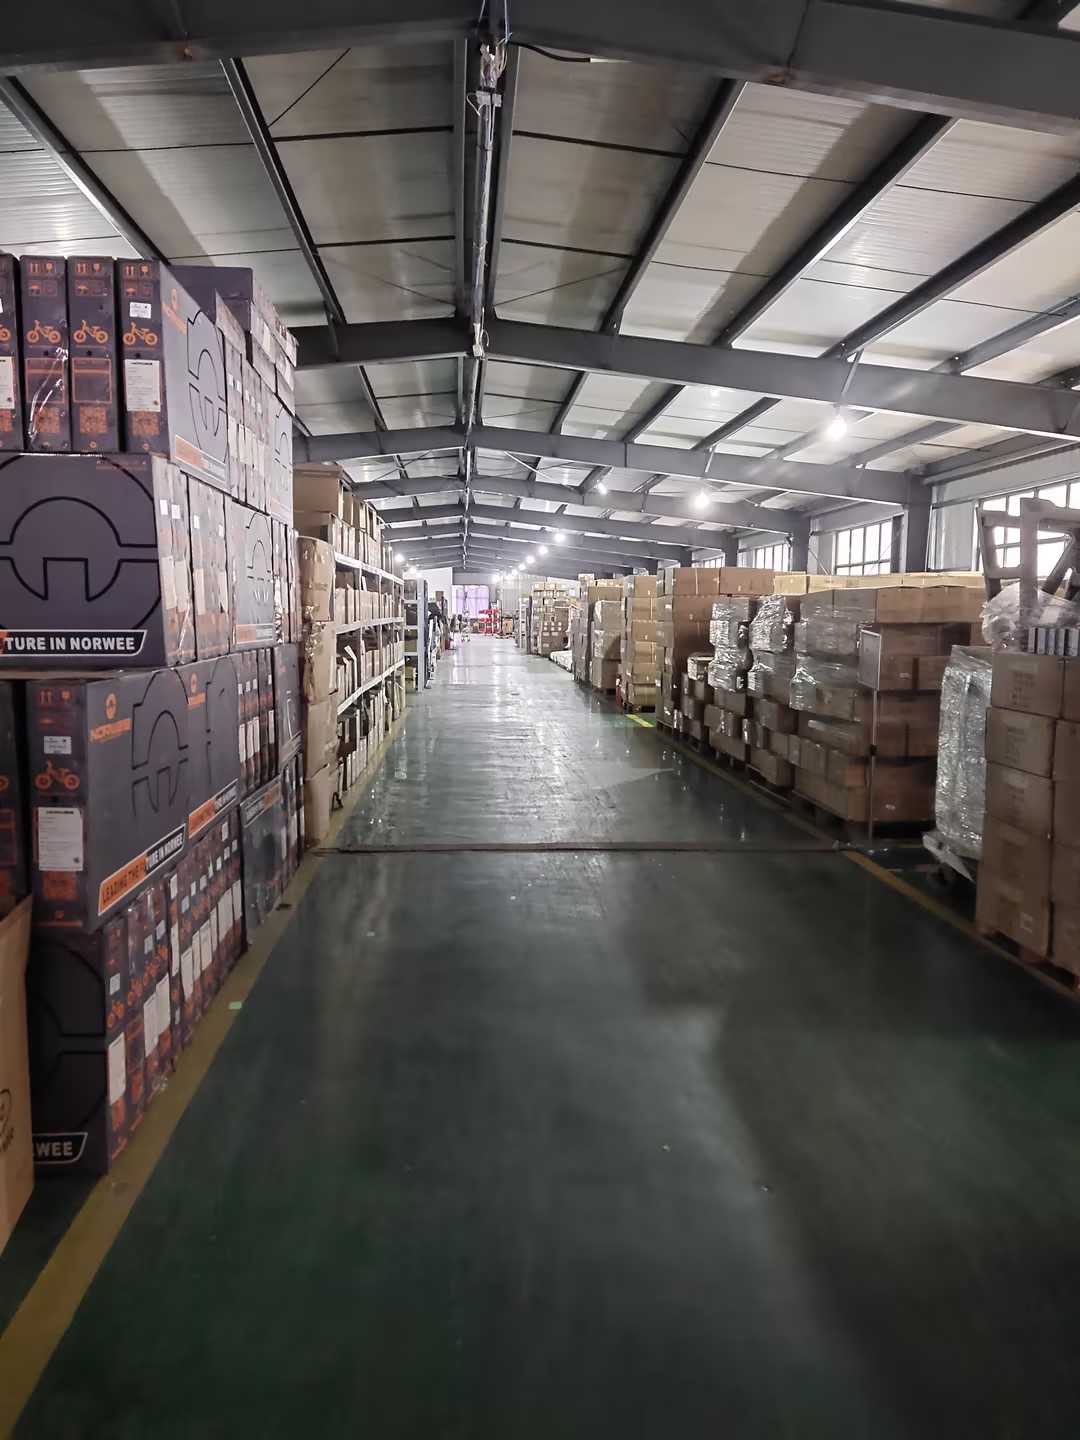
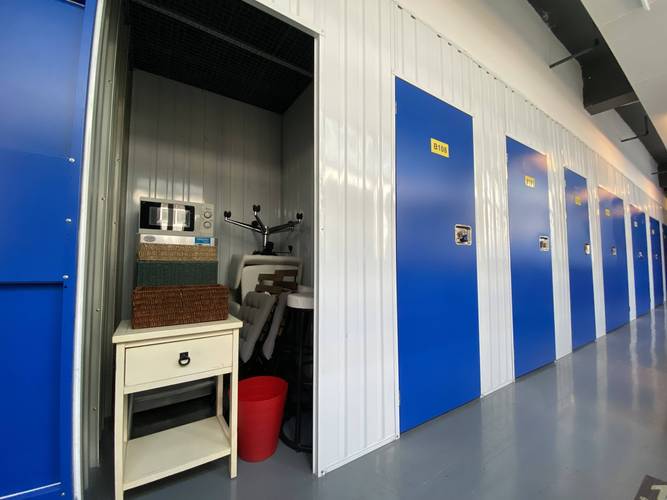
在实际业务中,仓储服务与仓库租赁服务经常被混淆,但二者在法律性质、服务内容、风险承担和税务处理上存在本质区别。正确区分不仅影响合同签订,还关系到责任划分和成本核算。\n\n一、核心定义不同\n仓库租赁服务本质是“空间租赁”。出租方将特定仓库面积或库房交付承租方使用,承租方自行管理货物、安排人员、承担保管责任。出租方通常只提供场地及基本设施,不介入货物的日常管理。\n\n仓储服务本质是“综合物流服务”。仓储方不仅提供存储场所,还负责货物的入库验收、上架、盘点、养护、出库、装卸、信息记录,甚至配送。货主将货物交付给仓储方,由仓储方对货物进行保管和管理。\n\n二、管理与控制权不同\n租赁模式下,承租方对库内区域拥有实际控制权,可自行安装设备、决定货物摆放、安排作业人员。仓储模式下,仓储方对货物负有保管义务,按照约定流程操作,货主一般不直接控制作业现场。\n\n三、风险与责任承担不同\n租赁模式中,货物毁损、灭失的风险通常由承租方自行承担,除非能证明是出租方设施缺陷导致。仓储模式中,仓储方对货物负有保管责任,如因保管不善造成货损,需承担赔偿责任。\n\n四、费用构成与计费方式不同\n仓库租赁一般按面积(平方米/天或月)计费,费用相对固定,可能包含物业费、水电费等。仓储服务通常按货物数量、重量、体积、周转量或操作量计费,如按托盘位、按吨、按件收费,费用随业务量波动。\n\n五、税务与发票处理不同\n仓库租赁属于不动产租赁,一般纳税人适用9%税率(简易计税可选5%)。仓储服务属于现代服务—物流辅助服务,一般纳税人适用6%税率。发票品名分别为“租赁费”和“仓储服务费”。\n\n六、合同签订与合规要点\n如果是租赁,合同应明确租赁面积、位置、期限、租金、水电分摊、双方对设施的使用与维护责任。如果是仓储,合同应明确服务范围、操作标准、货物验收、盘点频率、赔偿责任、保险安排等。\n\n七、实操判断清单\n判断时可问四个问题:1)谁管理货物和作业人员?2)谁承担货损责任?3)费用按面积还是按操作量?4)发票开“租赁”还是“仓储服务”?若答案偏向“租方自管、自担风险、按面积计费”,通常为仓库租赁;若偏向“仓方管理、仓方担责、按操作量计费”,则通常为仓储服务。\n\n八、混合情形处理\n实践中存在“仓库租赁+操作服务”的混合合同。此时应根据实质重于形式原则,分别核算租赁部分与服务部分,避免统一按低税率开票引发税务风险。\n\n区分仓储与仓库租赁,关键看“空间交付”还是“服务交付”,看管理权、风险承担和计费方式。准确区分有助于企业合理选择业务模式、控制风险并合规纳税。
如何区分仓储服务和仓库租赁服务?关键差异与实务解析
如若转载,请注明出处:http://www.ihgke.com/product/50.html
更新时间:2026-10-05 17:24:12